

Как в программе «1С:Бухгалтерия 8» редакции 3.0 рассчитать и отразить начисление пеней по налогу на прибыль?
Видеоролик выполнен в программе «1С:Бухгалтерия 8» версия 3.0.44.94.
Организация должна самостоятельно исчислить и уплатить пени, если причитающиеся суммы налогов уплачиваются в более поздние по сравнению с установленными законодательством о налогах и сборах сроки (п. 1 ст. 75 НК РФ).
Пеня начисляется за каждый календарный день просрочки исполнения обязанности по уплате налога или сбора, начиная со следующего за установленным законодательством о налогах и сборах дня уплаты налога или сбора (п. 3 ст. 75 НК РФ).
Пеня за каждый день просрочки определяется в процентах от неуплаченной суммы налога, сбора или взноса.
Процентная ставка пени принимается равной одной трехсотой действующей в это время ставки рефинансирования Центрального банка Российской Федерации (п. 4 ст. 75 НК РФ).
Обратите внимание, с 01.01.2016 значение ставки рефинансирования приравнено к значению ключевой ставки Банка России (Информация ЦБ РФ от 11.12.2015). Самостоятельное значение ставки рефинансирования с 01.01.2016 не устанавливается.
Для расчета денежной суммы, которую налогоплательщик должен выплатить в качестве пени, можно воспользоваться помощником расчета пени из раздела «Налоги и взносы» 1С:ИТС.
Для целей налогообложения прибыли расходы в виде пеней за просрочку уплаты налогов не учитываются (п. 2 ст. 270 НК РФ).
По поводу начисления пеней в бухгалтерском учете существует две точки зрения:
Руководствуясь профессиональным суждением, организация самостоятельно определяет порядок начисления пеней и утверждает его в своей учетной политике.
Для отражения начисленных пеней в программе «1С:Бухгалтерия 8» редакции 3.0 следует воспользоваться документом Операция (раздел Операции – Операции, введенные вручную).
В форме документа в поле от надо указать дату расчета пеней, отраженную в бухгалтерской справке-расчете. Для создания новой проводки надо нажать кнопку Добавить и ввести нужную корреспонденцию счетов.
Если организация начисляет в программе пени по дебету счета 99.01.1 «Прибыли и убытки по деятельности с основной системой налогообложения», то необходимо выбрать значение вида субконто как «Причитающиеся налоговые санкции». В этом случае отраженные в ресурсе Сумма НУ Дт 99.01.1 пени не занизят налогооблагаемую базу, и программа рассчитает налог в соответствии с ПБУ 18/02, утв. приказом Минфина России от 19.11.2002 № 114н. Отражать постоянную разницу в ресурсе Сумма ПР Дт 99.01.1 не следует, так как это приведет к неверному расчету постоянного налогового обязательства (ПНО).
Поделиться с друзьями:
Отправить на почту
Если контрагент нарушил условия договора, то начислить ему пени в «1С:Бухгалтерии 8» (ред. 3.0) вы теперь сможете автоматически. Такая возможность реализована в программе, начиная с версии 3.0.43. Новый документ «Начисление пеней» позволяет рассчитать и начислить пени исходя из суммы задолженности, ставки по договору и срока просрочки. На основании расчета можно сформировать печатную форму документа.
Неустойка (штраф, пени) – это определенная законом или договором денежная сумма, которую должник обязан уплатить кредитору в случае неисполнения или ненадлежащего исполнения обязательства, в частности, в случае просрочки исполнения (п. 1 ст. 330 ГК РФ). Согласно статье 331 ГК РФ соглашение о неустойке должно быть совершено в письменной форме. Если форма не соблюдена, то соглашение недействительно. При этом форма основного обязательства может быть любой.
Для взыскания штрафных санкций необходимо определить срок исполнения обязательств и дату, с которой начисляется неустойка за просрочку (ст. 314 ГК РФ), а также произвести расчет пени, если ее размер выражен в процентном отношении к сумме договора.
В бухгалтерском учете суммы полученных штрафов и признаются прочими доходами (п. 7 ПБУ 9/99 «Доходы организации»). Доходы принимаются в суммах, признанных должником или присужденных судом в периоде фактического признания должником (вынесения решения о взыскании судом) (п. 10.2 ПБУ 9/99). В налоговом учете санкции за нарушение договорных обязательств, признанные должником или подлежащих уплате на основании решения суда, относятся к внереализационным доходам (п. 3 ст. 250 НК РФ).
Таким образом, отражать в учете в качестве доходов нужно только фактически признанные должником суммы пеней (подлежащие уплате на основании решения суда).
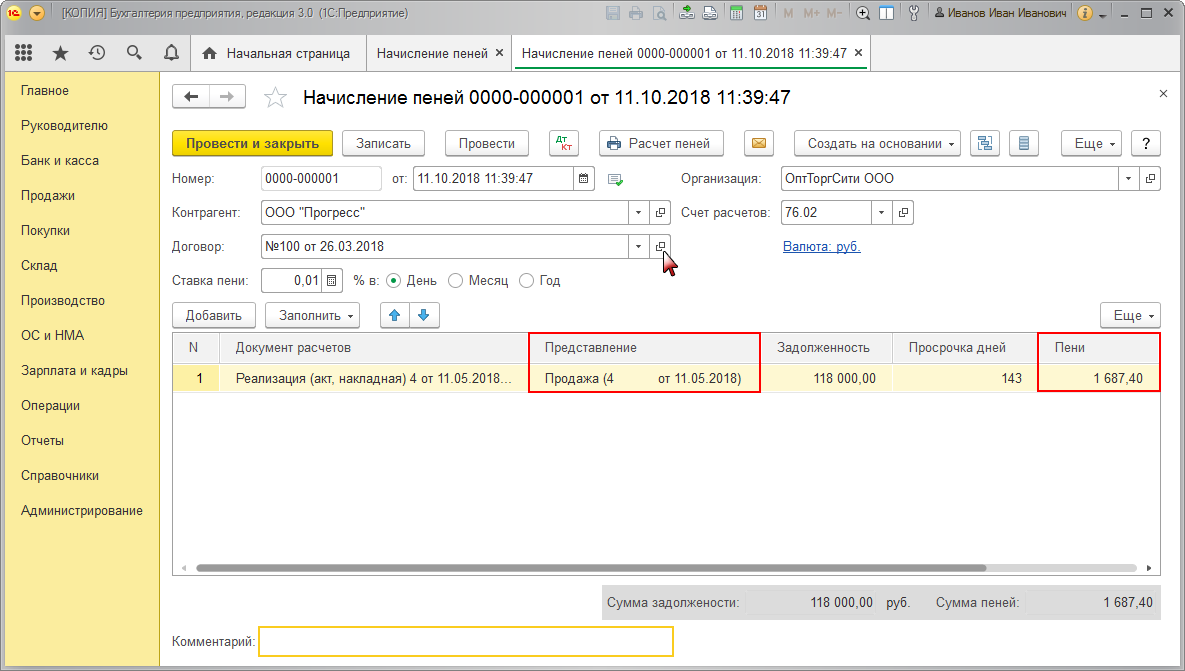
Открыть документ Начисление пеней можно по одноименной гиперссылке из раздела Продажи — Расчеты с контрагентами. В шапке документа указываются следующие реквизиты (рис. 1):
Рис. 1. Документ «Начисление пеней»
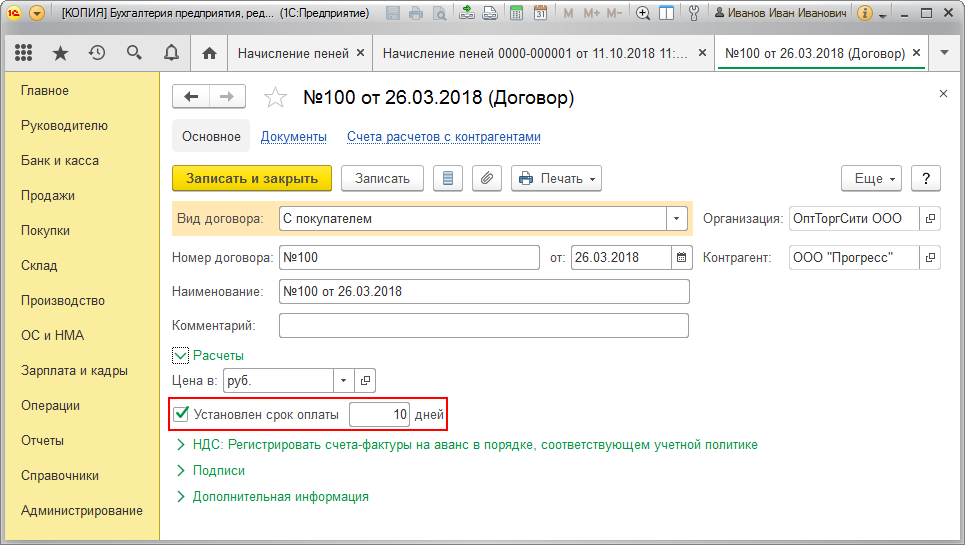
Табличную часть документа Начисление пеней можно заполнить как в ручном, так и в автоматическом режиме с помощью кнопки Заполнить. При автоматическом заполнении в табличную часть попадают остатки по документам расчетов с покупателями с истекшим сроком оплаты. Срок оплаты можно указать в форме элемента справочника Договоры с помощью флага Установлен срок оплаты, расположенного в сворачиваемой группе Расчеты (рис. 2).
Рис. 2. Указание срока оплаты в карточке договора с покупателем
Если флаг не установлен, то при расчете пеней используется срок оплаты, указанный на закладке Расчеты в настройках параметров учета (раздел Главное – Параметры учета). Если срок оплаты не установлен ни в карточке договора, ни по информационной базе в целом, то задолженность считается просроченной с момента ее возникновения.
В табличной части документа Начисление пеней указываются следующие реквизиты:
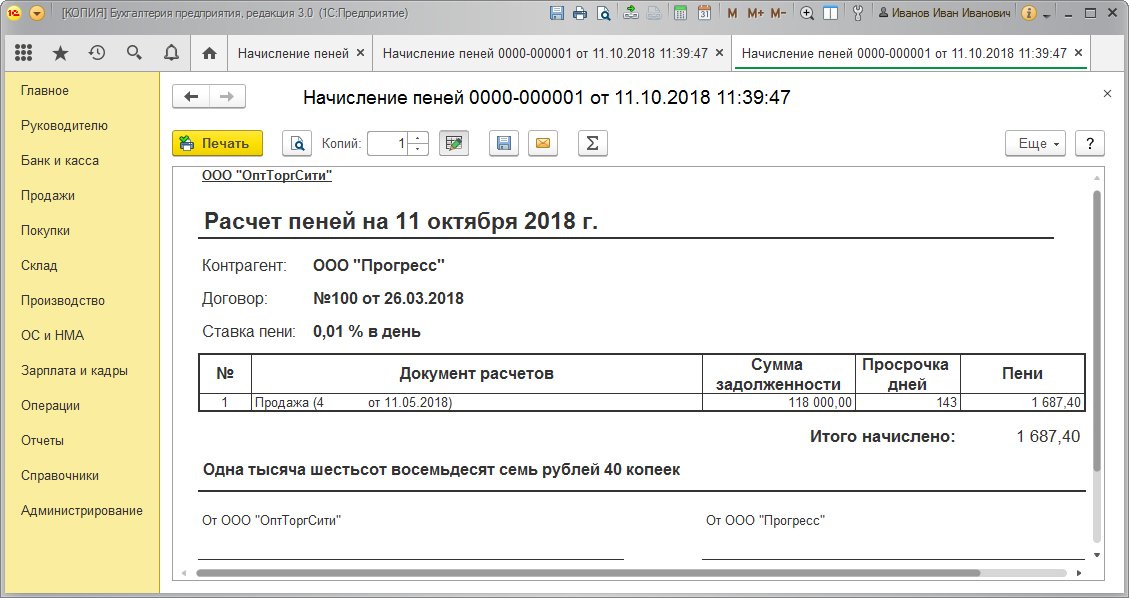
Документ имеет печатную форму Начисление пеней (рис. 3).
Рис. 3. Печатная форма расчета пеней
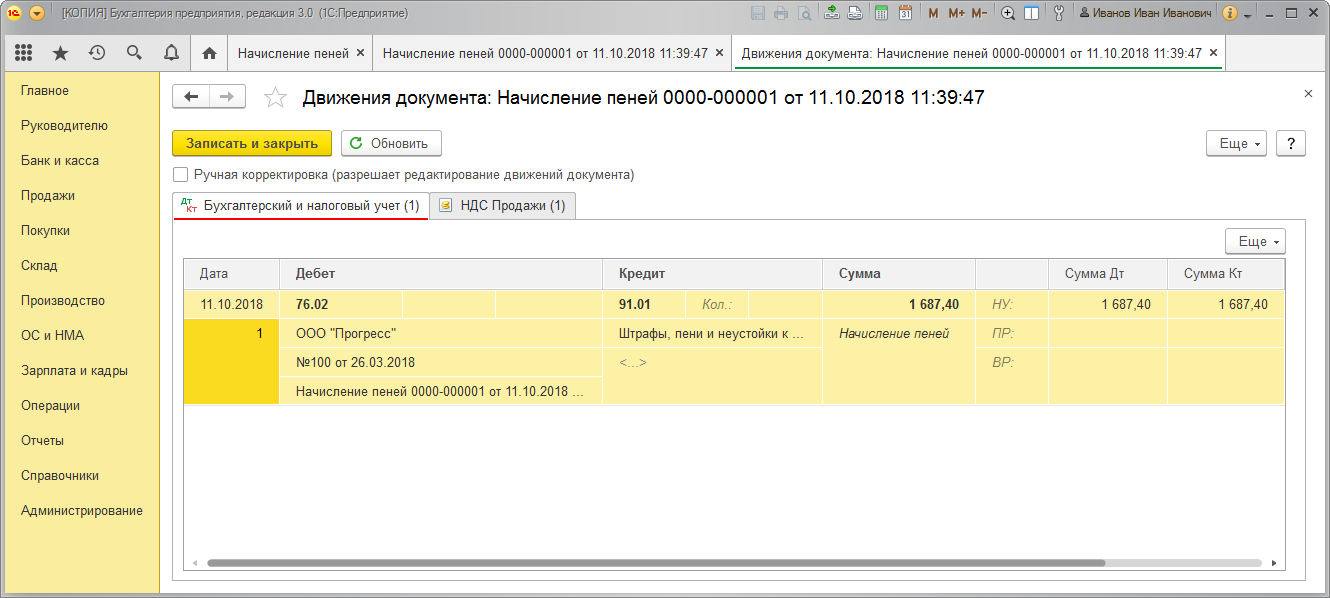
После проведения документа сформируются бухгалтерские проводки и записи в специальных ресурсах для целей налогового учета:
Дебет 76.02 Кредит 91.01
– на сумму рассчитанных пеней.
Суды придерживаются точки зрения, что любые суммы санкций, уплаченные покупателем за нарушение условий договора, у продавца в налоговую базу по НДС не включаются (постановления Президиума ВАС РФ от 05.02.2008 № 11144/07, ФАС Московского округа от 25.04.2012 № А40-71490/11-107-305).
Если налогоплательщик примет решение начислить НДС с суммы полученных пеней, то такую операцию можно выполнить с помощью документа Отражение начисления НДС (раздел Операции).
28 декабря 2020
Пени и штрафы начисляются за просрочку налоговых и других удержаний, предусмотренных законодательством и договорами. Как правило, пени вводятся в программу 1С 8.3 в ручном режиме, что может вызывать вопросы относительно использования счетов для отображения пени при формировании проводок.
Важно то, что не все пени необходимо вводить вручную, поскольку в программе имеется документ, позволяющий выполнять операции в автоматическом режиме.
Далее постараемся ответить на самые частые вопросы пользователей программы 1С:
- Отражение пеней по налогам
- Пени по НДС
- Отражение штрафов Пенсионного Фонда
- Отражение пеней по НДФЛ
- Отражение пени по договору
- Отражение штрафных отчислений в учете продавца
- Признание штрафа в учете потребителя
- Как установить отсрочку пени
- Настройка вида расчета «Пени»
- Установка ставки расчета пени
- Настройка всех видов расчетов за исключением пени
- Как добавить начисление «Пени» во все лицевые счета
- Пояснение порядка расчета пени на примере
- Отправим материал вам на
Отражение пеней по налогам
Порядок начисления пеней должен быть прописан в политике учета, поскольку от выбранного способа зависит отражение пеней в учетности.
Методы начисления пеней по налогам в отчетах могут выглядеть следующим образом:
Справка! Согласно рекомендации Бухэксперта 8, нужно исходить из Письма Минфина России (от 28 декабря 2016), где отражение выглядит так:
В учете расходов и подоходных декларациях налоговые пени не отражаются.
Штрафы, выписанные налоговыми органами, рассчитываются по такой же схеме, что и пени.
Для отражения подоходной налоговой пени, в проводке используем: Дебет 99.01-Кредит 68.04.1.
Для прочих налогов действуют правила, прописанные в политике учета.
Взыскания за неуплату начинают начисляться на следующий день после просрочки платежа и закрываются днем погашения задолженности включительно. Но, размер пени не может быть выше налоговой задолженности.
Пример: первую треть НДС необходимо уплатить до 25 января 2020 года. Выплата произведена только 8 февраля 2020 года. В таком случае пеня начисляется с 26 января по 10 февраля включительно.
Пени по НДС
Сроки погашения НДС за 4 квартал: 27 января, 25 февраля, 25 марта 2020.
Просрочка началась с первого платежа.
100 тысяч рублей задолженности вместе с насчитанной пеней были внесены 10 февраля.
Согласно политике учета компании, для начисления пени используется Дебет 91.02.
Таким образом, нужно в первую очередь рассчитать размер пени по состоянию на 10 февраля включительно.
В разделе «Операции» делаем документ выбрав «Операции, введенные вручную». Не забываем о заполнении аналитических данных по статье. Проверяем и дублируем настройки в базе.
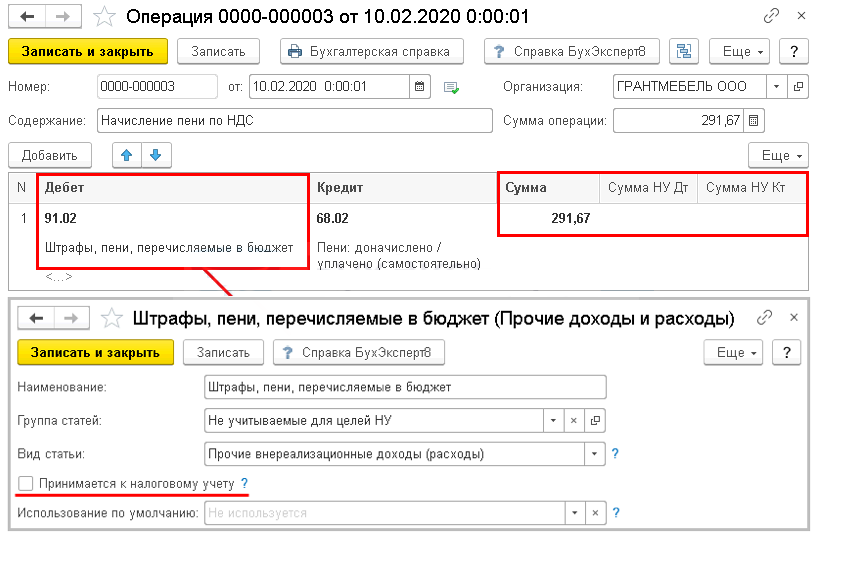
Графу «Сумма НУ» для Дебета и Кредита остаются незаполненными!
Большинство бухгалтеров часто задают вопросы относительно формирования проводок при начислении пени с 1С, хотя нужно сказать, что такие санкции могут применяться не только при задержке налоговых выплат, но также при наличии ошибок в базе взаиморасчетов.
Отражение штрафов Пенсионного Фонда
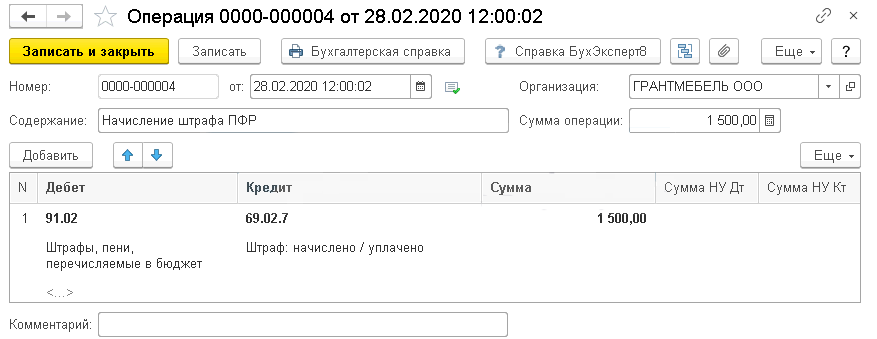
Штрафы в ПФР через программу 1С отражаются в Операции, которую нужно заполнить вручную.
Приведем пример:
Бухгалтер не внес в отчетную документацию СЗВ-М сведения по трем работникам. Предприятию было выписано 1500 рублей за просрочку (500 за каждого работника, не внесенного в учет).
28.02 Предприятие отразило отчисление в учет и погасило штраф.
Так, в соответствии с политикой учета предприятия относительно налоговой пени, сборов и взносов, для начисления используется Дебет 91. 02.
Отражение пеней по НДФЛ
Рассмотрим принцип расчета и отражения:
Предприятие произвело выплату отпускных 24 января, по которым нужно было внести налог 31 числа того же месяца.
В связи со временной нехваткой средств, налог в размере 5 тысяч рублей был внесен только 10 числа следующего месяца. В тот же день была начислена и погашена начисленная пеня.
Согласно политике учета, используем дебет 91.02 для пени по налогу.
При расчете пени необходимо учитывать день погашения.
Отражение пени по договору
Штраф в отношении партнера за несоблюдение условий контракта вносятся в учетах продавца следующим образом:
Бухгалтерский: Дебет 76.02-Кредит 91.01.
Налоговый:
Для отражения пеней по контрактам в автоматическом режиме, рекомендуем воспользоваться Видом договора и Видом операции при внесении средств на расчетный счет. Там имеется раздел аналитики.
Покупатель учитывает штрафные санкции в учетах следующим образом:
Бухгалтерский: Дебет 91.02-Кредит 76.09.
Налоговый:
Отражение штрафных отчислений в учете продавца
Рассмотрим на примере:
Предприятие выполнило поставку продукции 13 февраля согласно условиям договора.
В условиях договора также указано, что потребитель должен внести средства на протяжении 5 рабочих дней после поставки. Последний нарушил данное условие и не произвел оплату вовремя.
28 числа того же месяца предприятие начислило 0,05% пени за все дни просрочки и предъявило штраф контрагенту.
Для начисления пени используем стандартный документ для начислений пеней (раздел «Продажи»).
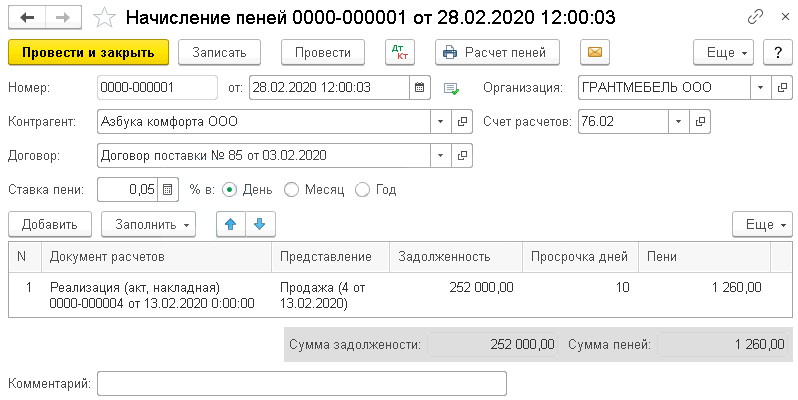
При заполнении нужно обязательно заполнить данные о контрагенте и соглашении, условия которого не были соблюдены.
Пени можно рассчитать автоматически с помощью опции Заполнить либо внести данные в таблицу вручную.
Обратите внимание, что этот документ нельзя использовать для начисления штрафов и пеней по причине нарушений со стороны поставщика.
Проводка Дебет 76.02-Кредит 91.01 будет сформирована программой автоматически.
Аналитические данные счета 91.01 установлены по умолчанию – используется та статья, закрепленная за соответствующим документом.
Признание штрафа в учете потребителя
Продукция поступила на склад 15 февраля. В условиях соглашения прописано, что оплата за поставку должна быть внесена на протяжении 5 рабочих дней после поставки.
Предприятие не внесло оплату в установленный срок.
28 числа того же месяца поставщик предъявил 0,05% штрафа за каждый день задержки.
Предприятие отразило это в своем учете за тот же день.
Для этого используем Операцию, заполнение вручную.
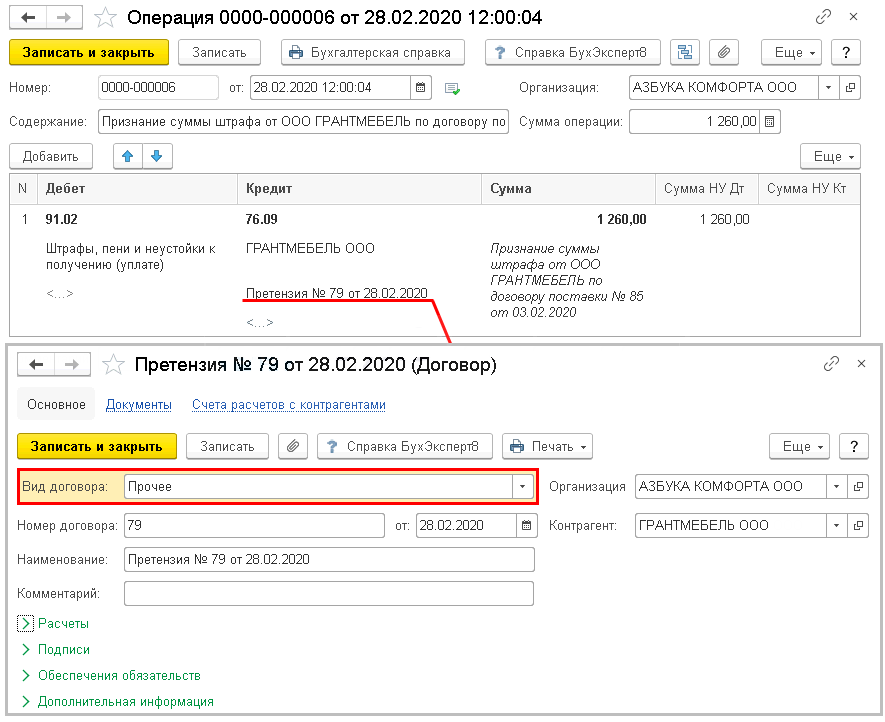
Для того, чтобы штраф, выписанный контрагентом, отразить верно, рекомендуем воспользоваться статьей Штрафов, пеней и неустоек по уплате, а также Тип договора.
Жилищный кодекс Российской Федерации от 29.12.2004 N 188-ФЗ с 01.01.2016 г. определяет порядок расчета пени при несвоевременной и (или) не полной плате за жилое помещение и коммунальные услуги (ст. 155 п. 14).
В программе «1С: Расчет квартплаты и бухгалтерия ЖКХ» настройка расчета пени осуществляется следующим образом:
Как установить отсрочку пени
В разделе «Главное» — «Настройка параметров учета ЖКХ».

В пункте «Расчет пени» установим количество дней отсрочки, например 10 дней. Режим начисления пени укажем «Ежемесячно». Сохраним по кнопке «Записать и закрыть».

Настройка вида расчета «Пени»
В разделе «Администрирование» в справочнике «Виды расчетов» заведем вид расчета «Пени», указав в качестве типа «Пени».

Установка ставки расчета пени
Установим ставки расчета пени документом «Изменение ставок расчета пени» раздела меню «Администрирование». По Жилищному кодексу величина пени за неполное и несвоевременное внесение платы за жилищно-коммунальные услуги определяется с учетом ключевой ставки (ставки рефинансирования) Центробанка на день фактической оплаты. Пени начисляются с 31-го дня просрочки и составляют 1/300 ставки рефинансирования от суммы долга за каждый день. Начиная с 91-го дня, следующего за днем наступления установленного срока оплаты, по день фактической оплаты пени уплачиваются в размере 1/130 ставки рефинансирования Центробанка, действующей на день фактической оплаты, от невыплаченной в срок суммы за каждый день просрочки. Примем для расчета пени величину 9,5 %, равную ставке рефинансирования на период формирования документа:

Настройка всех видов расчетов за исключением пени
Создадим новый набор «Все виды расчетов за исключением пени» и добавим в него все виды расчетов, для которых должны рассчитываться пени. С помощью команды «Наборы видов расчета» на панели навигации раздела меню «Администрирование» откроем соответствующий справочник. С помощью кнопки «Создать» создадим набор видов расчета и откроем его карточку:

Как добавить начисление «Пени» во все лицевые счета
Добавим начисление «Пени» во все лицевые счета. Для этого создадим документ «Изменение состава начислений» и с помощью кнопки «Заполнить» – «Изменение состава начислений», добавим для всех лицевых счетов вид расчета «Пени», в поле «Вид тарифа» укажем набор видов расчета «Все виды расчетов за исключением пени», в поле «Статус участия в расчете» укажите «Расчет», поле «Единица расчета» оставьте пустым.

Рассчитаем услугу. Расчет пени выполняется при выполнении регламентной операции «Расчет начислений». Если планируете рассчитывать пени, то мы рекомендуем устанавливать флажки на все 3 регламентные операции («Выполнить расчет начислений», «Удалить ранее выполненный расчет», «Выполнить распределение оплаты»). В этом случае программа сначала удаляет случайные расчеты, выполненные в течение расчетного периода, затем выполняет расчет квартплаты, далее распределяет оплату и затем рассчитывает пени.

Пояснение порядка расчета пени на примере
Пени начисляются с 11 числа (10 дней отсрочки). Процент пени: 0,03167%. Расчетный период – май 2022 года.
На 1 мая 2022 начальное сальдо 1131,82 (с учетом нач.сальдо по пени в размере 0,00), 22 мая прошла оплата 500 рублей.
Предыдущий месяц (апрель) начисления месяца составили 588,07 руб., срок на погашение дается до 10 мая, с 11 начисляются пени:
1. с 01.05.2022 по 10.05.2022 (так как 10 дней дается на оплату начислений предыдущего месяца) Так как на 10 дней дается рассрочка, то пени рассчитываются следующим образом (Нач.сальдо – нач.сальдо по пени – начисления предыдущего месяца)*процент пени*10 дней (1131,82-588,07)*0,0003167*10 = 1,722
2. с 11.05.2022 по 21.05.2022 (пока не прошла оплата) (Нач.сальдо – нач.сальдо пени) *процент пени*11 дней 1131,82*0,0003167*11 = 3,9429
3. с 22.05.2022 по 30.05.2022 (после того, как прошла оплата). ( Нач.сальдо – нач.сальдо пени – оплата)*процент пени * 9 дней (1131,82-500)*0,0003167*9 = 1,8009
Итого сумма пени: 1,722+3,9429+1,8009 = 7,4658= 7,47
Отправим материал вам на
Для автоматического расчета и начисления пеней по договорам с покупателями, по которым просрочена оплата, можно использовать
документ Начисление пеней.
Для автоматического расчета пеней по просроченному платежу используется срок оплаты, заданный в карточке договора с покупателем
при установленном флажке Установлен срок оплаты, а если он не задан, то срок оплаты по умолчанию в целом по информационной
базе для всех покупателей (раздел Администрирование – Параметры учета – ссылка Сроки оплаты покупателями).
Если срок оплаты не указан ни в карточке договора, ни в целом по информационной базе для всех покупателей, то задолженность считается
просроченной с момента ее возникновения.
Заказать бесплатную консультацию эксперта!
Не нашли ответ? Спросите нас! Задать вопрос можно в любое время суток, где бы вы ни находились.
Сотрудник службы поддержки ответит на ваш вопрос, и вы получите уведомление на e-mail, указанный в
форме.
Я даю Согласие на обработку персональных данных в соответствии с Политикой Конфиденциальности
