С 2020 года земля общего назначения в СНТ и ОНТ, находящаяся в собственности или бессрочном пользовании, будет облагаться земельным налогом по ставке не более 0,3% от их кадастровой стоимости.
СНТ — садовое некоммерческое товарищество — это организация, созданная для объединения желающих застройки загородного дома отдыха, потребляющих некоммерческие услуги по озеленению и обустройству своих участков. Для СНТ в 2023 году были изменены правила налогообложения. Данные изменения могут повлиять на финансовые обязательства СНТ и их членов.
Возрастающий интерес к жизни за городом и на природе привел к заметному увеличению числа СНТ в регионах России. Изменение налогового законодательства в 2023 году может повлиять на обязанности СНТ и их членов перед государством.
В этой статье мы рассмотрим налоговые изменения, которые затронут садовые некоммерческие товарищества в 2023 году, сроки и порядок уплаты налогов, а также возможные санкции за их неуплату.
- Почему налог на ЗОП затронул практически всех «садоводов»
- Примечание
- Внимание
- Налог на землю для СНТ в 2023
- Налог на подаренный участок
- Налог при продаже участка
- Налог на земли общего назначения платить будут все «садоводы», но не 1,5%, а 0,3%
- Возврат налога на участок
- Размер налогового вычета
- Ведение бухгалтерии СНТ
- Когда платить имущественный и земельный налоги
- Налог на прибыль СНТ в 2023
- ФНС России рассказала о порядке исчисления налога с земель общего пользования СНТ
- Налог на имущество для СНТ в 2023
- Полный гид для дачников
- Обзор изменений налогов для садоводческих территорий в 2023 году
- Дополнительные изменения
- Итог
- Налоги для СНТ в 2023 году
- Регулярные налоги для дачников
- Налог на земельный участок для физических лиц в 2022 году
- Кому полагаются льготы на земельный налог
- Имущественный налог на постройки в 2022 году
- Нужно ли платить имущественный налог за другие постройки
Почему налог на ЗОП затронул практически всех «садоводов»
Согласно «дачной конституции», большая часть которой вступила в силу в этом году, было предусмотрено множество мер, стимулирующих садоводческие товарищества переводить общие земли СНТ в собственность – с обязательным межеванием и разработкой соответствующего проекта. В целом, это способствовало наведению порядка в определении границ садовых участков и минимизации рисков, связанных с различными манипуляциями с членскими взносами для садоводов и огородников.
Однако, в результате этих мер, количество собственников земель общего пользования значительно выросло. А с учетом того, что ставка в 1,5% от кадастровой стоимости должна была распределяться на всех членов товариществ в равных долях, для многих начисленная сумма земельного налога могла стать, буквально, большим сюрпризом.
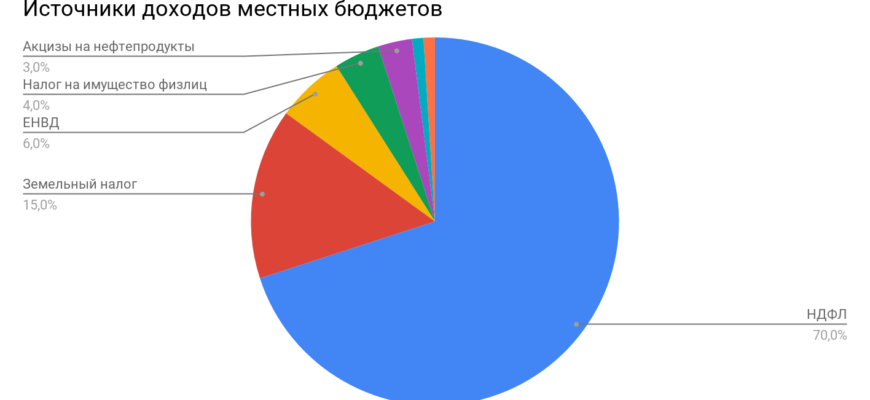
Следует также сказать, что земельный налог по типу является местным, и его ставка зависит от регионального законодательства. На федеральном уровне определяется только его верхняя граница.

По данным Минфина за 2018 год
ФНС запустила сервис со справочной информацией о ставках и льготах по имущественным налогам. Он поможет получить сведения о размере земельного налога для всех регионов России.
Но в некоторых случаях платить налог при продаже земли или частного дома не придется. Все зависит от того, как долго вы владеете участком или недвижимостью. Так, от налогов при продаже освобождаются физические лица, которые приобрели дом или землю:
Также правило «трех лет» по-прежнему действует для недвижимости, полученной в результате «безвозмездных сделок». Так, продать землю или дом через три года владения и не платить налог можно в том случае, если они:
Пример. Садоводы Иван П. и Сергей М. решили одновременно продать свои дачные участки вместе с домами, которые на них построены. Оба стали собственниками недвижимости в 2017 году. Но Иван приобрел свой участок по договору купли-продажи, а Сергей получил в наследство от отца. Это значит, что в 2021 году при продаже земли и дома Ивану придется отдать в бюджет 13% от стоимости сделки, ведь 5 лет с момента приобретения недвижимости еще не прошло. А вот Сергей сможет не платить налог с продажи, потому что он получил свое имущество по наследству и владеет им уже более трех лет.
Поэтому если вы не хотите отдавать государству часть дохода от сделки, то можете подождать с продажей до тех пор, пока не пройдет нужный срок владения имуществом.
Депутат Госдумы (фракция «Единая Россия»), председатель Союза дачников Подмосковья Никита Чаплин в разговоре с «Известиями» 21 июня рассказал, какие налоговые льготы предоставляются пенсионерам в СНТ.
Он отметил, что в РФ для пенсионеров, многодетных семей, инвалидов, героев Советского Союза и России налоговая база уменьшается на величину кадастровой стоимости 600 кв. м площади земельного участка, находящегося в собственности, постоянном (бессрочном) пользовании или пожизненном наследуемом владении.
«Получается, что пенсионеру с небольшим участком (шесть или менее соток) не нужно будет платить земельный налог. Если участок больше, то налог будет высчитываться только с разницы. В регионах могут быть установлены свои, дополнительные льготы», — рассказал Чаплин.
Также он отметил, что пенсионеру можно рассчитывать на льготы по оплате ЖКХ, если дом садовода имеет статус жилого, там зарегистрирован и постоянно проживает пенсионер.
«В зависимости от возраста и категории будет рассчитана скидка на платежи. Безусловно, в законодательстве надо доработать процесс установления сельского тарифа на электроэнергию. Сейчас это сложный процесс, имеющий много подводных камней», — подытожил Чаплин.
10 июня Чаплин рассказал, как оформить на себя заброшенный садовый участок соседа. По его словам, если участок заброшен более трех лет или используется с нарушением разрешенного назначения земли, то по гражданскому законодательству он может быть изъят.
В зависимости от статуса организации выделяют:
Крупные коммерческие предприятия, работающие с НДС, преимущественно применяют основную систему налогообложения (ОСНО). Прибыль, которая остается после уплаты налогов и прочих расходов распределяется учредителями или советом директоров.
Малые предприятия (ООО, СНТ), не работающие с налогом на добавленную стоимость, чаще выбирают упрощенную систему налогообложения (УСН). В ходе деятельности коммерческих предприятий формируется единый налог на доход. Организации не перечисляют в бюджет налог на прибыль, НДС, налог на имущество. Полученная прибыль фирм на УСН также распределяется учредителями или советом директоров.
Физические лица, ведущие предпринимательскую деятельность (производящие продукцию и оказывающие услуги), как правило, применяют УСН. При этом состав отчетности зависит от того, имеются ли у ИП наемные работники.
Самозанятые оказывают услуги физическим и юридическим лицам. Они уплачивают с дохода 4% и 6% соответственно, декларации по налогу на прибыль не сдают.
Физические лица, работающие по договору подряда, фактически являются исполнителями. Если это предусмотрено договором ГПХ, налоговая нагрузка по уплате НДФЛ (13%) и страховых взносов (27,1%) ложится на работодателя. Заказчик услуги является налоговым агентом и перечисляет НДФЛ за сотрудника в бюджет. Также по условиям договора уплата налога на доходы физических лиц может быть возложена на исполнителя. В этом случае по итогу календарного года ему нужно предоставить в налоговый орган отчет по форме «3-НДФЛ».
Большинство СНТ работают без доходов, поэтому считается, что особого значения в выборе ставке организацией нет. На самом деле, это не так. Если СНТ выбирают УСН 15%, помимо налоговой декларации, они обязаны предоставлять в ФНС книгу учета доходов и расходов.
Это означает, что на разницу между фактическими доходами (членскими и целевыми взносами) и расходами организации будет начисляться налог в размере 15%. На самом деле, эта операция не приемлема. Согласно нормативным актам, членские и целевые взносы не признаются доходами организации в целях налогообложения. Но СНТ придется это сначала доказать.
Исходя из практики деятельности СНТ, не каждый расход, уменьшающий налогооблагаемую базу, может быть принят инспекцией. СНТ придется предоставлять в ФНС выписки банка, другие подтверждающие документы. В связи с этим, бухгалтеру товарищества следует с особым вниманием относиться к оформлению «первички».
При выборе ставки налога на доходы в размере 6% СНТ нужно предоставлять в ФНС только «нулевую» налоговую декларацию. Это исключает трудности, которые могут возникнуть в учете СНТ, применяющих УСН 15%.
В СНТ также может быть доход от коммерческой деятельности, например, сдачи в аренду земельных участков под телекоммуникационное оборудование. При применении УСН 6% доход, оставшийся после налогообложения, остается в товариществе. Эти суммы расходуются по решению Общего собрания СНТ. Если на доход от коммерческой деятельности СНТ покупаются основные средства стоимостью выше 40 тысяч рублей, их нужно поставить на баланс товарищества, начислять амортизацию и платить налог на имущество. Это трудоемко и затратно. Мы рекомендуем использовать средства так: уменьшать на эту сумму смету расходов на следующий год.
При применении СНТ налога на доходы в размере 15% товариществу придется показать, какие расходы оно понесло конкретно по этому договору. В большинстве случаев расходов по ним нет, а значит, налогооблагаемая база не уменьшится.
Налогообложение в садовых (огороднических) некоммерческих товариществах (СНТ, ОНТ) с 2019 года
С 1 января 2019 года действует Федеральный закон от 29.07.2017 N 217-ФЗ «О ведении гражданами садоводства и огородничества для собственных нужд_» (далее — Закон N 217-ФЗ). Собственники земельных участков (а также граждане, желающие их приобрести в соответствии с земельным законодательством) могут создавать садоводческие и огороднические некоммерческие товарищества — СНТ (ст. 4 Закона N 217-ФЗ).
В соответствии со ст. 7 Закона N 217-ФЗ СНТ создается и вправе осуществлять свою деятельность для совместного владения, пользования и в установленных федеральным законом пределах распоряжения гражданами имуществом общего пользования, находящимся в их общей долевой собственности или в общем пользовании, а также для создания благоприятных условий для ведения гражданами садоводства (обеспечение тепловой и электрической энергией, водой, газом, водоотведения, обращения с твердыми коммунальными отходами, благоустройства и охраны территории садоводства или огородничества, обеспечение пожарной безопасности территории садоводства и иные условия).
Статьей 14 Закона N 217-ФЗ установлено, что взносы членов СНТ могут быть членскими или целевыми. Обязанность по внесению взносов распространяется на всех членов товарищества.
Примечание
Вниманию лиц, не участвующих в СНТ, и неплательщиков взносов в товарищество!
В силу прямого указания ч. 3, ч. 4 ст. 5 Закона N 217-ФЗ лица, не являющиеся членами товарищества, обязаны вносить плату за приобретение, создание, содержание имущества общего пользования, текущий и капитальный ремонт объектов капитального строительства, относящихся к имуществу общего пользования и расположенных в границах территории садоводства или огородничества, за услуги и работы товарищества по управлению таким имуществом в порядке, установленном Законом N 217-ФЗ для уплаты взносов членами товарищества.
Иными словами, согласно положениям Закона N 217-ФЗ с 1 января 2019 года и члены СНТ, и лица, не являющиеся членами СНТ, должны вносить плату в равном размере.
Также оплата приобретения, создания и содержания имущества общего пользования не ставится в зависимость от того, пользуется ли собственник земельного участка этими объектами или же нет. Фактически положения ч. 3 ст. 5 Закона N 217-ФЗ устанавливают именно обязанность лица, не являющегося членом товарищества, оплачивать содержание имущества общего пользования, но не внесение платы за возмездное пользование имуществом.
Налог на прибыль в СНТ
Некоммерческие организации признаются плательщиками налога на прибыль организаций на общих основаниях.
Согласно п. 2 ст. 251 НК РФ при определении налоговой базы по налогу на прибыль не учитываются целевые поступления на содержание некоммерческих организаций и ведение ими уставной деятельности. При определении налоговой базы по налогу на прибыль организаций не учитываются в составе доходов только те взносы членов товарищества, которые являются таковыми в соответствии с Законом N 217-ФЗ (см. письма Минфина России от 23.05.2019 N 03-03-07/37377, от 27.04.2019 N 03-03-10/31413).
К таким поступлениям отнесены, в частности (см. письмо Минфина России от 22.04.2019 N 03-03-07/29064):
— осуществленные в соответствии с законодательством РФ о НКО взносы учредителей (участников, членов);
— отчисления на формирование в установленном ст. 324 НК РФ порядке резерва на проведение ремонта, капитального ремонта общего имущества, которые производятся товариществу собственников жилья, жилищному кооперативу, садоводческому, садово-огородному, гаражно-строительному, жилищно-строительному кооперативу или иному специализированному потребительскому кооперативу их членами.
Иные доходы, не поименованные в ст. 251 НК РФ, учитываются при определении налоговой базы по налогу на прибыль организаций в общеустановленном порядке.
В силу п. 3 ст. 5 Закона N 217-ФЗ денежные средства, вносимые лицами, не являющимися членами СНТ, в частности, за содержание имущества общего пользования, его текущий и капитальный ремонт, за услуги и работы товарищества по управлению таким имуществом, являются платой, а не целевыми взносами.
Указанная плата не отнесена ст. 251 НК РФ к доходам, не учитываемым при определении налоговой базы по налогу на прибыль. На основании ст. 248 НК РФ она подлежит налогообложению. При этом расходы, связанные с получением таких доходов, при соответствии их критериям, установленным ст. 252 НК РФ, учитываются при формировании налоговой базы по налогу на прибыль организаций. При равенстве доходов и расходов налоговая база равна нулю (см. письмо Минфина России от 10.04.2019 N 03-03-07/25157).
Подготовлены поправки в НК РФ, в соответствии с которыми из-под налогообложения прибыли предлагается вывести взносы членов садоводческого или огороднического некоммерческого товарищества и плату, предусмотренную ч. 3 ст. 5 Закона N 217-ФЗ.
Налог на имущество в СНТ
На основании ст. 3 Закона N 217-ФЗ расположенные в границах территории ведения гражданами садоводства объекты капитального строительства, использование которых может осуществляться исключительно для удовлетворения потребностей граждан, ведущих садоводство, относятся к имуществу общего пользования СНТ.
Частью 1 ст. 25 Закона N 217-ФЗ установлено, что имущество общего пользования, созданное (создаваемое), приобретенное после вступления в силу Закона N 217-ФЗ, принадлежит на праве общей долевой собственности лицам, являющимся собственниками земельных участков, расположенных в границах территории садоводства, пропорционально площади этих участков. Имущество общего пользования может также принадлежать садоводческому некоммерческому товариществу на праве собственности (ч. 3 ст. 24 Закона N 217-ФЗ).
Право собственности на недвижимое имущество, входящее в состав имущества общего пользования, возникает с момента государственной регистрации такого права.
Порядок государственного кадастрового учета и государственной регистрации прав установлен Федеральным законом от 13.07.2015 N 218-ФЗ, согласно ч. 7 ст. 1 которого здания подлежат государственному кадастровому учету.
По общему правилу, государственный кадастровый учет и государственная регистрация прав на недвижимое имущество осуществляются в заявительном порядке.
В связи с этим режим налогообложения здания, входящего в состав имущества общего пользования СНТ, зависит от того, как оформлено право собственности на такое недвижимое имущество.
Если недвижимое имущество, являющееся имуществом общего пользования СНТ, оформлено на такое садоводческое некоммерческое товарищество как юридическое лицо, то налогоплательщиком в отношении такого имущества признается указанное юридическое лицо, и налогообложение осуществляется в соответствии с главой 30 НК РФ.
Если недвижимое имущество, являющееся имуществом общего пользования СНТ, оформлено в общую долевую собственность физических лиц, являющихся собственниками земельных участков, расположенных в границах территории садоводства, то налогоплательщиками в отношении такого имущества признаются указанные физические лица, и налогообложение осуществляется в соответствии с главой 32 НК РФ (см. письмо Минфина России от 06.03.2019 N 03-03-07/14541).
Земельный налог в СНТ
Земельный налог уплачивают лица, которые владеют участками на праве собственности, постоянного (бессрочного) пользования или пожизненного наследуемого владения (ст. 388 НК РФ).
Согласно ч. 4 ст. 24 Закона N 217-ФЗ земельный участок общего назначения, находящийся в государственной или муниципальной собственности и расположенный в границах СНТ, подлежит предоставлению в общую долевую собственность лиц, являющихся собственниками земельных участков, расположенных в границах территории садоводства или огородничества, пропорционально площади этих участков.
В этом случае земельный налог уплачивают физлица (не позднее 1 декабря года, следующего за истекшим налоговым периодом), участвующие в долевой собственности. Налоговая база в отношении земельных участков, находящихся в общей долевой собственности, определяется для каждого из налогоплательщиков, являющихся собственниками данного земельного участка, пропорционально его доле в общей долевой собственности (п. 1 ст. 392 НК РФ).
Текущая деятельность СНТ
В силу п. 2 ч. 6 ст. 11, п.п. 1, 2 ч. 5 ст. 14 Закона N 217-ФЗ член товарищества обязан своевременно уплачивать взносы, которые используются на расходы, связанные:
— с содержанием имущества общего пользования СНТ;
— с расчетами с ресурсоснабжающими организациями на основании договора, заключенного с этими организациями.
садоводческим некоммерческим товариществам поставляется по тарифам, применяемым для населения (п. 2 Перечня категорий потребителей, приравненных к населению и которым электрическая энергия поставляется по регулируемым ценам (тарифам)). С учетом этого СНТ самостоятельно устанавливать тарифы для членов товарищества на оплату электрической энергии не вправе.
Содержание и обслуживание принадлежащих товариществу электрических сетей, составляющих имущество общего пользования (оплата уличного освещения, потери электроэнергии), рассчитываются отдельно и оплачиваются из членских взносов. В этой части размер взносов определяется общим собранием членов товариществом самостоятельно (п. 21 ч. 1 ст. 17 Закона N 217-ФЗ).
Применение ККТ садоводческим некоммерческим товариществом
Получение СНТ вступительных, членских, целевых взносов не является приемом денежных средств за реализуемые товары, выполняемые работы, оказываемые услуги. При получении денежных средств в виде вступительных, членских, целевых взносов, а также членских взносов в виде компенсационной платы за потребленную электроэнергию, воду товарищество не обязано применять ККТ. При этом в случае приема СНТ денежных средств за реализуемые товары, выполняемые работы, оказываемые услуги ККТ должна применяться (см. письмо Минфина России от 28.04.2017 N 03-01-15/26332).
Внимание
Федеральным законом от 06.06.2019 N 129-ФЗ внесены поправки в Закон N 54-ФЗ, согласно которым ККТ могут при осуществлении безналичных расчетов (в том числе он-лайн) товарищества собственников недвижимости (в том числе товарищества собственников жилья, садоводческие и огороднические некоммерческие товарищества), жилищные, жилищно-строительные кооперативы и иные специализированные потребительские кооперативы за оказание услуг своим членам в рамках уставной деятельности, а также при приеме платы за жилое помещение и коммунальные услуги.
По данному вопросу мы придерживаемся следующей позиции:
1. Полагаем, что в анализируемой ситуации возможны два варианта отражения в межотчетный период рассчитанной СНТ амортизации ОС за прошлый период.
Первый вариант соответствует записям по счетам бухгалтерского учета, приведенным в вопросе.
Второй вариант предполагает отнесение амортизации за истекший период эксплуатации ОС и стоимости объектов, которые с 01.01.2022 не отвечают критериям признания основными средствами согласно ФСБУ 6/2020, в дебет счета 83, субсчет «Фонд недвижимого и особо ценного движимого имущества». Амортизация основных средств за 2022 год в этом случае все равно относится на счет 26 «Общехозяйственные расходы» с последующим списанием на счет 86 «Целевое финансирование».
СНТ следует самостоятельно выбрать один из возможных вариантов отражения в бухгалтерском учете перехода на ФСБУ 6/2020 и отразить его в своей учетной политике.
2. Полагаем маловероятным появление у налогового органа претензий к показателям бухгалтерского баланса СНТ, которые не приводят к занижению сумм начисленных в бюджетную систему налогов.
В целях полного избежания налоговых рисков рекомендуем обратиться в свой налоговый орган или Минфин России за получением официальных разъяснений по сложившейся ситуации.
Садоводческое некоммерческое товарищество (СНТ) является некоммерческой организацией. На некоммерческие организации распространяется действие Федерального закона от 06.12.2011 N 402-ФЗ «О бухгалтерском учете» (ч. 1 ст. 2, ч. 1 ст. 6 Закона N 402-ФЗ).
При этом некоммерческие организации ведут учет на основе Плана счетов финансово-хозяйственной деятельности организаций и Инструкции по его применению, утвержденных приказом Минфина России от 31.10.2000 N 94н (далее — План счетов и Инструкция). При этом План счетов бухгалтерского учета не является документом нормативно-правового характера и носит рекомендательный характер (письмо Минфина России от 15.03.2001 N 16-00-13/05).
1. С 1 января 2022 года некоммерческие организации должны вести учет основных средств в соответствии с ФСБУ 6/2020 «Основные средства», утвержденным приказом Минфина России от 17.09.2020 N 204н (п. 1 ст. 32 Федерального закона от 12.01.1996 N 7-ФЗ «О некоммерческих организациях). В соответствии с ФСБУ 6/2020 амортизация в НКО начисляется по общим правилам (Информационное сообщение Минфина РФ от 03.11.2020 N ИС-учет-29).
При этом каких-либо особенностей перехода на новые ФСБУ для НКО не предусмотрено, как, впрочем, и в целом бухгалтерский учет в некоммерческих организациях на сегодняшний день четко не регламентирован. При таких обстоятельствах следует ориентироваться в том числе на информацию и разъяснения регуляторов в области бухгалтерского учета (ст. 22-24 Закона N 402-ФЗ, информация Минфина России от 24.12.2015 N ПЗ-1/2015 «Об особенностях формирования бухгалтерской (финансовой) отчетности некоммерческих организаций» (далее — Информация N ПЗ-1/2015)).
Как мы поняли из вопроса, СНТ при переходе на ФСБУ 6/2020 произвело единовременную корректировку стоимости ОС в соответствии с п. 49 ФСБУ 6/2020.
Пункт 50 ФСБУ 6/2020 предусматривает, что изменения балансовой стоимости основных средств в связи с началом применения ФСБУ 6/2020, которые не связаны с изменениями других статей бухгалтерского баланса, списываются на нераспределенную прибыль. Поэтому в общем случае сумму исчисленной по правилам ФСБУ 6/2020 амортизации обычно относят на счет 84 «Нераспределенная прибыль (непокрытый убыток)» на начало периода, в котором применяется ФСБУ 6/2020.
Однако следует учитывать особенности бухгалтерского учета и отчетности в НКО:
Использование средств целевого финансирования, полученного НКО в виде инвестиционных средств на приобретение и (или) создание ОС, раскрывается как уменьшение по группе статей «Целевые средства» и, соответственно, как увеличение статьи «Фонд недвижимого и особо ценного движимого имущества» (п. 15 Информации N ПЗ-1/2015);
Поэтому мы считаем целесообразным использование в анализируемой ситуации вместо счета 84 счет 86 «Целевое финансирование».
Полагаем, что в анализируемой ситуации возможны два варианта отражения в межотчетный период рассчитанной СНТ амортизации за прошлый период.
А. Возможны записи по счетам бухгалтерского учета, приведенные в заданном нам вопросе (мы не можем прокомментировать числовые показатели, поскольку не имеем исходных данных):
Дебет 86, Кредит 02
Дебет 86, Кредит 01
Начисление амортизации ОС за 2022 год также отражается приведенными в вопросе бухгалтерскими проводками.
Б. В то же время следует учитывать, что при приобретении (строительстве) и принятии к учету ОС в некоммерческой организации обычно делаются следующие проводки (письма Минфина России от 19.02.2004 N 16-00-14/40, от 31.07.2003 N 16-00-14/243и):
Дебет 01, Кредит 08;
Дебет 86, Кредит 83.
Тем самым фактически обеспечивается отражение в бухгалтерском балансе не использованных на отчетную дату целевых средств (остаток по счету 86 «Целевое финансирование»).
Если СНТ в прошлом следовал рекомендованному Минфином порядку отражения в бухучете использования финансирования при приобретении ОС, полагаем, что корректировку балансовой стоимости ОС целесообразно проводить записью в корреспонденции со счетом 83, субсчет «Фонд недвижимого и особо ценного движимого имущества». На наш взгляд, записи по счетам бухгалтерского учета в таком случае могут быть следующими:
Дебет 83, Кредит 02
В аналогичном порядке (по дебету счета 83) можно списать бывшие основные средства, которые согласно требованиям ФСБУ 6/2020 уже не будут с 01.01.2022 числиться на счете 01 (не отвечают требованиям признания или стоимость ниже лимита).
Начисление амортизации в 2022 году в любом случае следует относить на счет 26 с последующим списанием на счет 86.
Полагаем, что выбор того или иного корреспондирующего счета (варианта «А» или «Б») зависит от особенностей учетной политики СНТ. Основное правило, которое, как нам представляется, здесь следует соблюдать, — увязка группы статей «Целевые средства» с «Внеоборотными активами», что в полной мере согласуется с пп. 4, 5 Рекомендации Р-135/2022-ОК НКО, где сказано следующее: «В случае, если организация до начала применения ФСБУ 6/2020 увязывала порядок учета какой-либо статьи (статей) целевого финансирования бухгалтерского баланса (например, «Фонд недвижимого и особо ценного движимого имущества» или «Целевые средства») с порядком учета основных средств, такая организация должна принять решение о целесообразности дальнейшего формирования такой статьи (статей) в условиях нового порядка учета основных средств с 1 января 2022 года с учетом необходимости определения их балансовой стоимости в соответствии с п. 25 ФСБУ 6/2020″.
Таким образом, СНТ следует выбрать один из возможных вариантов отражения в бухгалтерском учете перехода на ФСБУ 6/2020 и отразить его в своей учетной политике.
2. Как мы поняли из вопроса, отражение основных средств и амортизации при переходе на ФСБУ 6/2020 не влияет на исчисление налога ни имущество или налога, уплачиваемого в связи с применением УСН.
В связи с этим считаем маловероятным появление у налогового органа претензий к показателям бухгалтерского баланса, которые не приводят к занижению сумм начисленных в бюджетную систему налогов.
Не исключаем, что налоговый орган может затребовать от СНТ пояснения по поводу отрицательных показателей отдельных строк баланса. Полагаем, что СНТ в этом случае может сослаться на переход на ФСБУ 6/2020.
Отметим, что нам не удалось обнаружить официальных разъяснений и материалов судебной практики по ситуациям, полностью аналогичным рассматриваемой. В связи с этим рекомендуем обратиться в свой налоговый орган или Минфин России за получением официальных разъяснений по сложившейся ситуации.
Во избежание налоговых рисков налогоплательщик может на основании п. 1 ст. 34.2 НК РФ и п. 1, п. 2 ст. 21 НК РФ обратиться в Минфин России или в налоговый орган по месту учета организации за получением письменных разъяснений по данному вопросу. Напомним, что в соответствии со ст. 111 НК РФ выполнение налогоплательщиком письменных разъяснений, данных ему финансовым или налоговым органом о порядке исчисления, уплаты налога (сбора) или по иным вопросам применения законодательства о налогах и сборах, является обстоятельством, исключающим вину лица в совершении налогового правонарушения. В этом случае налогоплательщик не подлежит ответственности за совершение налогового правонарушения.
Рекомендуем также ознакомиться с материалами:
Ответ подготовил:Эксперт службы Правового консалтинга ГАРАНТаудитор, член ААС Буланцов Михаил
Ответ прошел контроль качества
19 марта 2023 г.
Материал подготовлен на основе индивидуальной письменной консультации, оказанной в рамках услуги Правовой консалтинг.
Налог на землю для СНТ в 2023
Каждый садоводческий товарищества (СНТ) обязан выполнять свои обязательства по уплате налогов, которые будут действовать в 2023 году. Один из основных налогов для СНТ — это налог на землю.
Налог на землю для СНТ взимается с собственников участков всего территории СНТ, за исключением зон общего пользования, т.е. земельных участков, на которых располагаются дороги, скверы, парки, спортивные площадки и другие объекты, находящиеся в общественном пользовании.
Сумма налога на землю для СНТ в 2023 году зависит от площади земельного участка и его отношения к категории земель, на которых расположен участок. Например, участки, зарегистрированные в категории «садоводство» и имеющие площадь от 600 до 1200 квадратных метров, будут облагаться налогом в размере 2 рубля за один квадратный метр.
Ставки налога на землю для СНТ в 2023 году могут быть изменены в зависимости от решений органов местного самоуправления и изменения законодательства РФ в налоговой сфере.
Если вы являетесь собственником земельного участка на территории СНТ, то необходимо учитывать налог на землю при расчете расходов на ведение своего дачного хозяйства. В случае неполной или некорректной оплаты налога на землю могут быть наложены штрафные санкции и иные меры ответственности в соответствии с действующим законодательством РФ.
Налог на подаренный участок
Согласно Налоговому кодексу РФ, полученный в дар земельный участок относится к доходам гражданина. Поэтому новый собственник земли будет обязан заплатить налог в бюджет в размере 13% от кадастровой стоимости участка и подать налоговую декларацию. Даритель от таких обязанностей освобождается.
Пример. Кадастровая стоимость подаренного земельного участка составляет 150 000 рублей. В таком случае, человек, которому перешло право собственности на землю, должен заплатить в бюджет 13% от этой суммы. То есть 19 500 рублей.
НДФЛ необходимо оплатить до 15 июля года, следующего за оформлением дарственной.
Особым случаем считается процедура дарения между ближайшими родственниками. Если одаряемый имеет кровные родственные связи с дарителем (например, приходится ему супругом, сыном или дочерью, отцом или матерью, внуком, дедом или бабушкой, братом или сестрой), то платить налог в бюджет, а также подавать декларацию не придется.
Чтобы получить консультацию по налогообложению, члены СНТ могут обратиться к председателю садоводческого товарищества. Но для грамотного ответа на запросы собственников ему, в свою очередь, может потребоваться помощь юриста. Зарегистрировавшись в личном кабинете СНТклуба, председатель всегда может получить юридическую консультацию по вопросам, связанным с налогами. А информацию, которая будет полезна членам СНТ, опубликовать на сайте товарищества.
Налог при продаже участка
Если собственник решит продать свой земельный участок, придет его очередь платить налог государству. В этом случае выплаты будут обязательны даже если вы продаете пустой участок без дома.
Доход от продажи земли нужно отразить в налоговой декларации по форме 3-НДФЛ. Ее потребуется предоставить в налоговый орган не позднее 30 апреля следующего года. А налог с продажи, высчитанный на основании декларации, оплатить в бюджет не позднее 15 июля.
Налог на земли общего назначения платить будут все «садоводы», но не 1,5%, а 0,3%
Речь идет о земельных участках общего назначения в садоводческих или огороднических некоммерческого товариществах, которые находятся в собственности или бессрочном пользовании. Например, участки, занятые объектами СНТ/ОНТ, проездами, площадками, стоянками, дорогами и т.п.
Для такого типа земель ставка земельного налога не должна превышать 0,3% от кадастровой стоимости, напоминает Федеральная Налоговая Служба России.
Возврат налога на участок
Российское законодательство предусматривает возможность вернуть налоговый вычет за приобретаемую недвижимость. Но можно ли вернуть налог в размере 13% при покупке земельного участка в 2022 году?
Да, но при одном условии: если вы приобретаете землю вместе с домом или строите его на участке самостоятельно. Иначе рассчитывать на налоговый вычет собственнику земли не приходится.
Есть и еще одно ограничение. До 1 января 2010 года Налоговый кодекс не предусматривал возможность включить затраты на приобретение земли в стоимость построенной на ней недвижимости. Поэтому претендовать на налоговый вычет за землю могут только те дачники, которые приобрели участок после 1 января 2010 года.
И еще одно важное условие: вернуть подоходный налог с покупки дачи можно только после регистрации частного дома.
Подавать заявление на возврат налогового вычета можно в начале календарного года, следующего за годом оформления дачи в собственность.
Пример. Житель Подмосковья Сергей Петров купил земельный участок в августе 2010 года. В 2019 году собственник земли решил построить на ней частный дом. После того как в 2021 году строительство полностью завершилось, Сергей зарегистрировал дом и получил право на налоговый вычет, в сумму которого также вошла и цена приобретенного участка. Подать документы и получить выплату собственник сможет в 2022 году.
Размер налогового вычета
Законодательство Российской Федерации предусматривает ограничения по суммам, максимально допустимым при расчете вычета. Вне зависимости от того, сколько денег вы потратили на покупку участка и строительство дома, получить возврат можно только от суммы, не превышающей 2 млн рублей.
Пример. Владелец загородного участка Александр Максимов вложил 3 млн рублей в покупку земли, на которой впоследствии построил дом стоимостью 5 млн рублей и зарегистрировал его в 2020 году. Общая сумма затрат составила 8 млн. Но заявить к вычету собственник смог лишь 2 млн рублей. Поэтому в 2021 году он получил от государства возврат налога в размере 260 000 рублей.
Ведение бухгалтерии СНТ
на , чем у конкурентов!
Вносить в ЕГРН можно не только частный дом, но и автомобильный гараж, отдельно стоящую баню и другие капитальные строения, имеющие фундамент. Теплицы, сараи, беседки, туалет и постройки, которые можно перенести в любое место на участке без нарушения функциональности, не относятся к капитальным строениям, не подлежат регистрации и не облагаются имущественным налогом.
Когда платить имущественный и земельный налоги
И имущественный, и земельный налог дачнику придется платить ежегодно до 1 декабря. Если вы не внесете оплату до указанного срока, за каждый день просрочки будут начисляться пени.
Обязанность платить налог за использование подземных вод прописана в Федеральном законе «О недрах» еще с 1992 года. Однако раньше этот налог распространялся только на организации и юридических лиц, использующих водные ресурсы в промышленных масштабах. Лицензия на скважину требовалась, если:
О налогообложении скважин в садовых товариществах власти впервые задумались в 2016 году. Но собственники земельных участков были против введения такого налога, поэтому под давлением общественности была введена «водная амнистия». Она давала право бесплатного пользования воды из скважин, на которые не была оформлена лицензия.
Но в 2019 году вступил в силу Федеральный закон №217. После этого все скважины, находящиеся в коллективном пользовании, стало необходимо лицензировать. А за воду – платить налог.

Лицензирование и оплата водного налога касаются только скважин, которые находятся в коллективной собственности СНТ. При использовании воды на собственном участке и в личных целях — для пожаротушения и хозяйственных нужд — садоводам платить налог не придется.
Налог на прибыль СНТ в 2023
Садоводческие некоммерческие товарищества (СНТ) являются юридическими лицами и как таковые обязаны уплачивать налог на прибыль. В 2023 году ставки налога на прибыль остаются на уровне 20% и не планируются изменения в ближайшее время.
Под прибылью СНТ понимается разница между доходом и расходами организации за отчетный период. Данная сумма подлежит налогу, который исчисляется на основании принятых формул и законодательства в области налогообложения организаций.
Важно отметить, что прибыль СНТ может быть освобождена от налогообложения в случаях, предусмотренных законодательством о налогах и сборах. Например, садоводческие некоммерческие товарищества могут получить налоговый кредит в размере 50%, если в течение года направили часть прибыли на благотворительные нужды юридических лиц, зарегистрированных в Российской Федерации на территории СНТ.
В целом, налог на прибыль является одним из основных налоговых обязательств СНТ, и его уплата в сроки и с вниманием к налоговому законодательству является залогом эффективной работы садоводческого товарищества.
ФНС России рассказала о порядке исчисления налога с земель общего пользования СНТ
27 августа 2021
Согласно ему к имуществу общего пользования относятся расположенные в границах территории ведения гражданами садоводства для собственных нужд объекты капстроительства и земельные участки общего назначения, использование которых может осуществляться для удовлетворения потребностей граждан, ведущих садоводство (проход, проезд, снабжение тепловой и электрической энергией, водой, газом, водоотведение, сбор твердых коммунальных отходов), движимые вещи, созданные или приобретенные для деятельности СНТ. Если такое имущество, расположенное в границах территории садоводства, было создано или приобретено после 1 января 2019 года, то оно принадлежит на праве общей долевой собственности лицам, являющимся собственниками земельных участков, расположенных в границах территории СНТ, пропорционально площади этих участков.
При этом право собственности на недвижимость, входящую в состав имущества общего пользования, возникает с момента госрегистрации такого права. Граждане, на кого зарегистрировано право общей долевой собственности на земельный участок в составе имущества общего пользования, расположенный в границах территории СНТ, признаются налогоплательщиками налога с момента госрегистрации такого права на земельный участок.
Также имущество общего пользования, включая земельные участки, расположенное в границах территории СНТ, может также принадлежать СНТ на праве собственности и ином праве, предусмотренном гражданским законодательством. В этом случае СНТ исчисляет налог в отношении земельных участков, признаваемых объектом налогообложения, и принадлежащих ему на праве собственности или на праве постоянного (бессрочного) пользования.
Налог на имущество для СНТ в 2023
В 2023 году СНТ будут обязаны уплачивать налог на имущество в соответствии с действующим законодательством. Этот налог взимается с собственников недвижимости и рассчитывается на основе кадастровой стоимости земельного участка и построек на нем.
Для СНТ, как и для других организаций и физических лиц, налог на имущество будет рассчитываться в соответствии с установленными нормами и ставками. При этом следует учитывать, что налоговое законодательство может изменяться раз в несколько лет.
Для того чтобы избежать проблем с уплатой налогов, СНТ нужно внимательно следить за новостями в налоговой сфере и своевременно участвовать в законодательном процессе. Также рекомендуется обращаться за консультациями к специалистам в области налогообложения недвижимости.
Полный гид для дачников
Дача – это не только грядки, свежий воздух и ароматные шашлычки. У каждого дачника есть свои обязанности, одна из которых связана с регулярной выплатой налогов. И платить их придется не только за дом, но и за земельный участок. Как рассчитываются выплаты в бюджет? Кто обязан платить налог, а кто от него освобожден? Будем разбираться.
Обзор изменений налогов для садоводческих территорий в 2023 году
Садоводческие товарищества с ограниченной ответственностью, в связи с изменением налогового законодательства, обязаны будут платить увеличенные налоговые ставки. В это включено налогообложение на землю, налоговые начисления на имущество и доходы.
Налог на землю, который был ранее собирался раз в год, обновился и оплачивается теперь каждый квартал. Садоводческие товарищества также будут обязаны платить налог на имущество, в зависимости от его стоимости.
Налог на доходы также остался без изменений, однако повышение налоговых ставок субъектов предпринимательства будет отражено в платежах садоводческих товариществ. Это связано с увеличением штрафов за неуплату налогов и штрафов за несвоевременное подачу налоговых деклараций.
Дополнительные изменения
Владельцы садовых участков также обязаны будут выполнять некоторые новые налоговые требования. Например, они будут обязаны подать декларацию о доходах каждый год, даже если доходы не превышают минимальных порогов.
Садоводческие товарищества также будут обязаны нанять бухгалтера, который будет следить за управлением налоговых отчетов и платежей.
Итог
В целом, в 2023 году садоводческие товарищества ожидает увеличение налоговых ставок и изменения налоговых требований. Наиболее серьезные изменения связаны с увеличением значений налогов на землю и на имущество. Владельцы садовых участков также будут обязаны выполнять дополнительные налоговые требования и нанимать бухгалтера для обработки документов и отчетов.
Налоги для СНТ в 2023 году
Владельцы земельных участков, входящих в состав садоводческих или огороднических товариществ, обязаны выплачивать налоги в соответствии с законодательством Российской Федерации. В 2023 году СНТ будут платить несколько видов налогов, которые можно подразделить на муниципальные и федеральные.
Учитывая, что налоговое законодательство может изменяться, владельцам СНТ необходимо следить за обновлениями и вовремя уплачивать налоги. Несоблюдение налоговых требований может привести к штрафам и неприятным последствиям.
Регулярные налоги для дачников
Дачники платят два основных налога. Так же, как и собственники квартир, владельцы загородных домов должны отдавать в бюджет налог на имущество физических лиц. Однако к нему добавляется и второй обязательный налог – на земельный участок, на котором находится дом.
Налог на земельный участок для физических лиц в 2022 году
Обязанность дачников платить налог на землю прописана в Налоговом кодексе Российской Федерации. Согласно п. 1 ст. 388, обязательные выплаты в бюджет должны вносить:
От налога на садовый участок освобождаются:
Арендаторы участка не являются плательщиками земельного налога, потому что вместо него они регулярно выплачивают арендную плату.
Как рассчитать налог на земельный участок
При расчете земельного налога для дачников в 2022 году учитываются несколько факторов:
Самым главным показателем при расчете является налоговая база, равная кадастровой стоимости участка. Информация по ней вносится в Росреестр ежегодно до 1 февраля.
Узнать кадастровую стоимость можно в каталоге Росреестра, находящемся в открытом доступе. Для поиска по каталогу достаточно набрать кадастровый номер или точный адрес земельного участка.
Также при расчете налога на землю учитывается ставка, установленная в каждом из регионов. Однако на федеральном уровне закреплены максимальные значения, которые недопустимо превышать.
На основании п. 3 ст. 394 НК РФ, максимальная ставка для участков, приобретенных физическими лицами для частного садоводства или огородничества, не может составлять более 0,3%.
Зная кадастровую стоимость участка и налоговую ставку, установленную в регионе, можно рассчитать сумму налога. Для этого потребуется умножить размер налоговой базы на процентную ставку. Если для владельца участка предусмотрена сниженная стоимость земельного налога, то сумма льгот предварительно вычитается из налоговой базы, а только потом разница умножается на налоговую ставку.
Кому полагаются льготы на земельный налог
Если владелец участка относится к льготникам, то сумма налога для него будет меньше, чем для остальных собственников. Порядок предоставления налоговых льгот прописан в ст. 395 Налогового кодекса РФ.
Уменьшить налоговую базу в 2022 году могут:
Полный список категорий граждан, имеющих право на льготы, представлен в п. 1 ст. 407 Налогового кодекса РФ. Для всех этих лиц налог рассчитывается за вычетом 6 соток. Например, размер земельного участка, принадлежащего льготнику, – 14 соток. Тогда из общей кадастровой стоимости земли вычитается стоимость 6 соток, а полученная разница умножается на налоговую ставку.
Льготы на земельный налог имеют заявительный характер. Для уменьшения суммы выплат в государственный бюджет, налогоплательщику нужно:
Согласно п.6 ст. 408 НК РФ, перерасчет налогов будет произведен не более чем за три периода, предшествующих календарному году обращения, но не ранее даты возникновения права на налоговую льготу.
Голосование с помощью электронных средств
Как провести онлайн-голосование в соответствии с требованием 217-ФЗ
Имущественный налог на постройки в 2022 году
Второй обязательный взнос в бюджет для дачников – это налог на постройки на земельном участке. Его придется платить тем дачникам, чьи постройки были зарегистрированы в ЕГРН.
При расчете налога на частный дом налоговой базой также считается кадастровая стоимость строения. Но при этом учитывается только площадь свыше 50 квадратных метров.
Например, если общая площадь дома составляет 140 «квадратов», налог будет рассчитываться по кадастровой стоимости только 90 квадратных метров.
Ставки по налогу устанавливаются индивидуально в каждом регионе Российской Федерации, но не могут превышать 0,1% от кадастровой стоимости жилого дома.
Чтобы рассчитать итоговый размер налога на частный дом, потребуется из кадастровой стоимости постройки вычесть стоимость 50 квадратных метров и умножить полученную разницу на 0,1%.

Нужно ли платить имущественный налог за другие постройки
Статья 401 Налогового кодекса РФ говорит о том, что налог взимается не только с частных домов, но и с «иных зданий, строений, сооружений и помещений». Однако речь идет только о капитальных постройках, зарегистрированных в ЕГРН. Пока гараж или хозяйственный склад не внесены в единый реестр, налоги за них платить не придется. А зарегистрировать постройку по собственному желанию сможет только собственник. У налогового ведомства таких прав нет.
Не предусмотрено и штрафных санкций за отсутствие регистрации. Единственное, что может сделать налоговая служба – порекомендовать собственнику зарегистрировать капитальную постройку и платить за нее налог.
Если налоговая служба пришлет требование оплатить налог за незарегистрированную постройку, его можно обжаловать в судебном порядке.